Transaksi QRIS Tengah Malam Bikin Curiga? BI Siapkan Langkah Tegas

ECONOMIC ZONE - Bank Indonesia (BI) memperketat pengawasan terhadap ekosistem Quick Response Code Indonesian Standard (QRIS) untuk mencegah penyalahgunaan transaksi pembayaran digital. Langkah ini dilakukan melalui penguatan verifikasi merchant, deteksi transaksi mencurigakan, hingga penindakan terhadap penyelenggara jasa pembayaran (PJP) yang terbukti terlibat dalam transaksi ilegal.
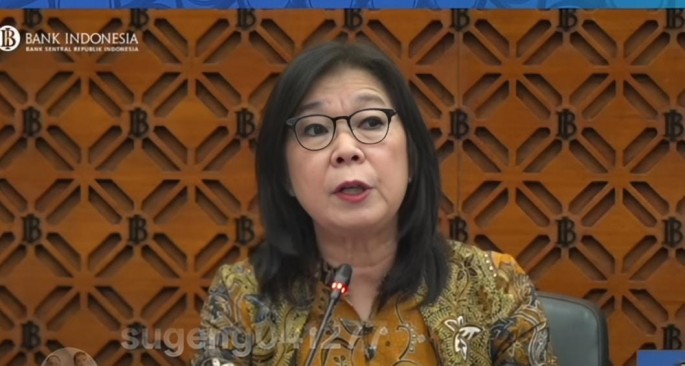
Deputi Gubernur Bank Indonesia Filianingsih Hendarta menegaskan bahwa pengembangan QRIS tidak hanya berfokus pada perluasan penggunaan, tetapi juga harus diiringi dengan penjagaan integritas sistem dan perlindungan konsumen. "Jadi bukan cuma sekadar melakukan perluasan QRIS, tetapi kita menjaga bahwa integritas dari QRIS ini sendiri juga bisa diandalkan dan juga memiliki perlindungan terhadap konsumen," ujar Filianingsih saat Rapat Dewan Gubernur (RDG) Bank Indonesia, Rabu 21 Oktober 2026 di Jakarta.
Untuk mewujudkan hal tersebut, BI menyiapkan sejumlah langkah pengawasan, mulai dari penerapan prinsip Know Your Customer (KYC), pemantauan transaksi secara berkelanjutan, penguatan akuntabilitas PJP, hingga peningkatan koordinasi dengan aparat penegak hukum.
BI Wajibkan PJP Kenali Profil dan Aktivitas Merchant
Salah satu langkah utama yang dilakukan adalah memperkuat penerapan prinsip Know Your Customer (KYC) dan Customer Due Diligence (CDD) oleh PJP maupun merchant agregator. Filianingsih menjelaskan bahwa penyelenggara jasa pembayaran harus memahami profil merchant secara menyeluruh, termasuk bidang usaha, legalitas, dan karakteristik transaksinya.
"Customer-nya ini apa? Bergerak di bidang apa? Profil usahanya bagaimana? Legalitasnya bagaimana? Transaksinya apa saja," kata Filianingsih. Menurut dia, proses uji tuntas tidak cukup dilakukan hanya ketika merchant pertama kali mendaftar. Pemantauan juga harus terus dilakukan untuk memastikan aktivitas transaksi tetap sesuai dengan profil usaha yang telah diverifikasi.
"Jadi bukan cuma di awal, tetapi dia harus memonitor kegiatan-kegiatannya," ujarnya. Melalui mekanisme tersebut, potensi penyalahgunaan layanan pembayaran digital diharapkan dapat diketahui lebih dini sebelum berkembang menjadi pelanggaran yang lebih serius.
Transaksi QRIS Tengah Malam Bisa Jadi Indikator Kecurigaan Selain memperkuat verifikasi merchant, BI juga meningkatkan kemampuan mendeteksi dan memitigasi transaksi yang mencurigakan. Filianingsih mencontohkan pola transaksi yang tidak sesuai dengan karakteristik usaha merchant. Misalnya, sebuah usaha penjualan cilok yang seharusnya sudah tutup pada tengah malam, tetapi masih mencatat transaksi berulang dengan nominal yang sama.
"Misalnya, merchant untuk jual cilok. Tetapi di tengah malam, tokonya sudah tutup. Namun, ada transaksi terus-menerus dengan amount yang sama, misalnya Rp50.000, transaksinya 100 kali," ungkapnya. Pola transaksi seperti itu perlu ditelusuri lebih lanjut karena tidak sesuai dengan aktivitas usaha yang lazim.
Meski demikian, transaksi dengan nominal seragam atau yang berlangsung di luar jam operasional tidak serta-merta membuktikan adanya pelanggaran. Pola tersebut merupakan indikator yang perlu dianalisis lebih lanjut berdasarkan profil merchant dan informasi pendukung lainnya.
BI juga mendorong pemanfaatan daftar hitam (blacklist) merchant yang terindikasi menyalahgunakan transaksi. Langkah tersebut diharapkan membantu mencegah merchant bermasalah kembali memanfaatkan ekosistem pembayaran digital untuk kegiatan yang melanggar ketentuan.
PJP Bisa Dibatasi hingga Dicabut Izinnya
Langkah berikutnya adalah memperkuat akuntabilitas PJP dan merchant agregator melalui pengawasan berkala. BI menegaskan bahwa pengawasan tidak hanya diarahkan kepada merchant, tetapi juga kepada penyelenggara jasa pembayaran yang bertanggung jawab menyediakan layanan transaksi.
Filianingsih menyatakan, BI tidak akan ragu mengambil tindakan terhadap PJP yang terbukti melakukan transaksi ilegal, sesuai dengan ketentuan dan kewenangan yang berlaku. "Kita tidak segan-segan melakukan pembatasan kegiatan atau penghentian kegiatan, bahkan pencabutan izin daripada PJP yang memang terbukti melakukan transaksi ilegal," tegasnya.
Penerapan sanksi tersebut menjadi bagian dari upaya memastikan setiap penyelenggara jasa pembayaran menjalankan kegiatan secara bertanggung jawab serta menjaga keamanan ekosistem pembayaran digital. Pengawasan berkala juga diperlukan agar potensi penyalahgunaan dapat diidentifikasi dan ditangani sesuai tingkat risiko maupun pelanggaran yang ditemukan.
BI Perkuat Sinergi dengan Aparat Penegak Hukum
BI turut memperkuat koordinasi dengan kementerian dan lembaga terkait, otoritas lain, serta aparat penegak hukum untuk menangani berbagai bentuk pelanggaran dalam ekosistem pembayaran digital.
Filianingsih menekankan pentingnya sinergi antarlembaga agar upaya pencegahan dan penanganan penyalahgunaan transaksi dapat berjalan lebih efektif. "Dan yang keempat, kita terus melakukan penguatan sinergi dengan pihak-pihak atau otoritas terkait, K/L terkait, aparat penegak hukum, untuk mengatasi pelanggaran-pelanggaran ini," ujarnya.
Koordinasi tersebut diharapkan mendukung pengawasan yang lebih menyeluruh terhadap merchant, PJP, dan pihak-pihak lain yang terlibat dalam ekosistem QRIS. Integritas QRIS dan Perlindungan Konsumen Jadi Prioritas
Penguatan pengawasan ini menunjukkan bahwa pengembangan QRIS tidak hanya berorientasi pada peningkatan jumlah pengguna dan perluasan penerimaan pembayaran digital. BI juga menaruh perhatian pada keandalan sistem, pencegahan penyalahgunaan transaksi, serta perlindungan konsumen agar masyarakat dapat menggunakan layanan pembayaran digital dengan aman.
Melalui penguatan KYC dan CDD, pemantauan transaksi mencurigakan, penerapan sanksi, serta sinergi lintas lembaga, BI berupaya menjaga kepercayaan masyarakat terhadap QRIS. Filianingsih menegaskan, integritas ekosistem pembayaran menjadi bagian penting dari upaya pengembangan QRIS secara berkelanjutan.
Dengan demikian, perluasan pembayaran digital diharapkan berjalan beriringan dengan penguatan pengawasan, sehingga QRIS tidak hanya semakin mudah digunakan, tetapi juga tetap andal dan mampu memberikan perlindungan bagi penggunanya. (nck)
Berita Lainnya
TelkomGroup Perkuat Kedaulatan Digital Nasional, Dorong Indonesia Jadi Indo-Pacific Digital Hub
Debut Akting Azka Corbuzier di New York Dipuji, Home, Almost Sentuh Emosi Penonton
CIMB Niaga Business Summit 2026: Wujudkan Visi Pertumbuhan Berkelanjutan Korporasi Indonesia
Dukung Pemulihan Warga Terdampak Bencana NTT, Krom Bank Hadirkan Dapur Umum dan Layanan Medis
IHSG Tertekan Saham Konglomerasi, Pembiayaan Akuisisi BYAN Jadi Sorotan
Telkom University Terus Berkoordinasi dalam Proses Pencarian Mahasiswa Maisha Aurelia Rafif
Kolaborasi Tokopedia & TikTok Shop Dongkrak Transaksi Momami hingga Dua Kali Lipat Lewat #BeliLokal Brand Day
Terpopuler

Tags
Komentar